
Năm 2018, chiến tranh thương mại Mỹ–Trung. Năm 2020, COVID-19 tê liệt chuỗi cung ứng toàn cầu. Năm 2022, xung đột Đông Âu gián đoạn dòng chảy nguyên liệu. Năm 2023, Biển Đỏ bị phong tỏa đẩy chi phí vận chuyển tăng vọt. Năm 2025, Mỹ leo thang hạn chế chip với Trung Quốc. Năm 2026, CBAM của EU biến tiêu chuẩn carbon thành rào cản thương mại cứng. Sáu cú sốc trong chưa đầy một thập kỷ đã làm một việc mà hàng chục năm đàm phán quốc tế không làm được: buộc các tập đoàn đa quốc gia phải tái thiết kế toàn bộ chuỗi cung ứng của họ.
Và Việt Nam cũng đang đứng tại điểm giao thoa của làn sóng dịch chuyển đó. Câu hỏi không còn là “Liệu cơ hội có đến không?” Câu hỏi thực sự là: “Nhà máy của bạn có đủ chuẩn để nắm bắt cơ hội đó không?”
Tại sao chuỗi cung ứng toàn cầu đang tái định hình?
Trong nhiều thập kỷ, mô hình sản xuất toàn cầu vận hành theo một logic đơn giản: tập trung sản xuất tại Trung Quốc để tối ưu chi phí, sau đó phân phối đi toàn thế giới. Mô hình này hoạt động hiệu quả – cho đến khi nó không còn hiệu quả nữa.
Ba lực lượng đang đồng thời phá vỡ trật tự cũ:
Rủi ro địa chính trị: Căng thẳng Mỹ–Trung không chỉ là thuế quan. Đó là tín hiệu chiến lược buộc các tập đoàn phải đa dạng hóa chuỗi cung ứng để tránh phụ thuộc vào một địa điểm duy nhất. Khái niệm “China+1” – duy trì sản xuất tại Trung Quốc nhưng đồng thời xây dựng năng lực sản xuất tại ít nhất một quốc gia khác – đã từ lý thuyết trở thành chính sách triển khai thực tế tại hàng trăm tập đoàn lớn.
Bài học từ đại dịch: COVID-19 chứng minh rằng một chuỗi cung ứng tập trung quá mức là một chuỗi cung ứng dễ vỡ. Các nhà sản xuất từ ô tô đến điện tử tiêu dùng học được bài học đắt giá khi thiếu một linh kiện nhỏ có thể làm ngừng toàn bộ dây chuyền. Khả năng phục hồi (Resilience) trở thành tiêu chí quan trọng không kém chi phí.
Áp lực ESG và truy xuất nguồn gốc: Người tiêu dùng và nhà đầu tư tại Mỹ, EU ngày càng yêu cầu các thương hiệu chứng minh rằng chuỗi cung ứng của họ minh bạch, có trách nhiệm với môi trường và xã hội. Điều này tạo ra áp lực từ trên xuống cho toàn bộ chuỗi – bao gồm các nhà cung cấp cấp 2, cấp 3 ở các thị trường sản xuất như Việt Nam.
Việt Nam đang đứng ở đâu trong bản đồ sản xuất mới?
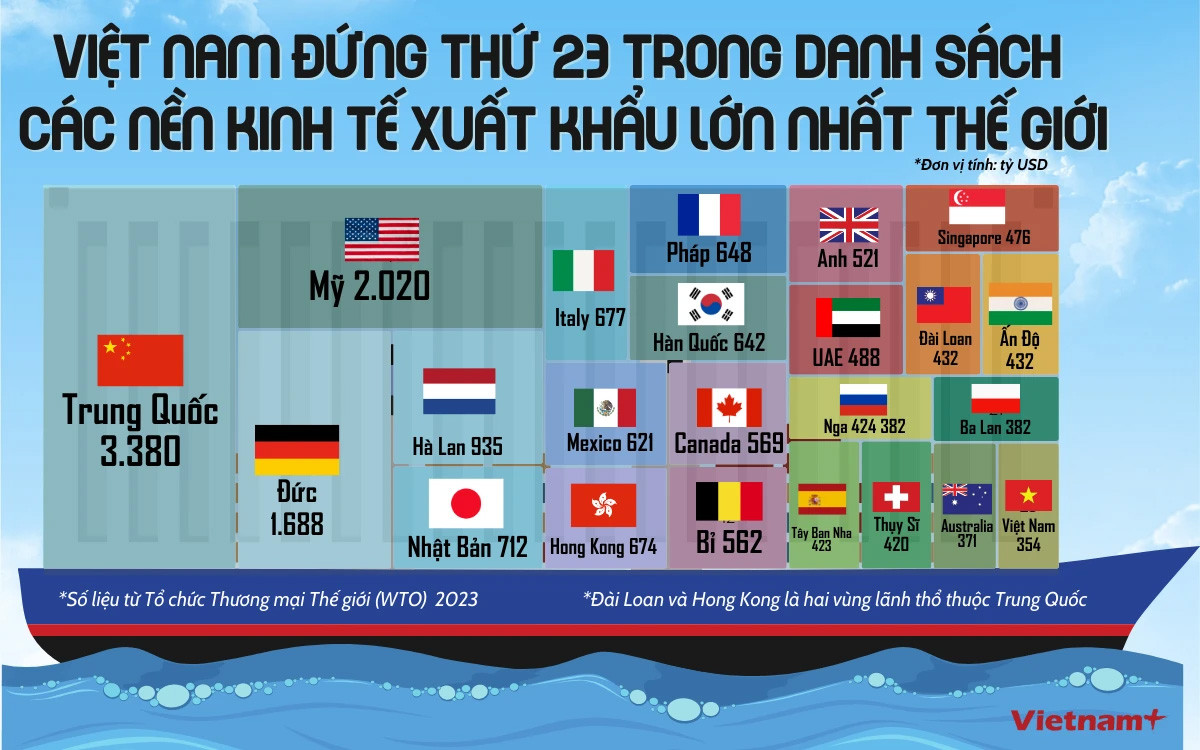
Những con số biết nói:
- Samsung hiện sản xuất gần 50% sản lượng smartphone toàn cầu tại Việt Nam – biến Việt Nam thành một trong những cứ điểm sản xuất điện tử quan trọng nhất thế giới.
- Apple đã dịch chuyển sản xuất AirPods, iPad và một số dòng MacBook sang Việt Nam trong giai đoạn 2020–2024.
- Việt Nam thu hút hơn 36 tỷ USD vốn FDI trong năm 2023 (Bộ Kế hoạch và Đầu tư), trong đó lĩnh vực sản xuất công nghiệp chiếm tỷ trọng lớn nhất.
- Việt Nam hiện nằm trong top 20 quốc gia xuất khẩu lớn nhất thế giới, với kim ngạch xuất khẩu hàng hóa vượt 350 tỷ USD mỗi năm.
Đây không còn là câu chuyện tiềm năng. Đây là thực tế đang diễn ra.
Lợi thế cạnh tranh của Việt Nam trong chuỗi cung ứng toàn cầu đến từ nhiều yếu tố: vị trí địa lý chiến lược tại trung tâm ASEAN, chi phí lao động cạnh tranh, lực lượng lao động trẻ và ngày càng có tay nghề cao, cùng hệ thống hiệp định thương mại tự do rộng khắp – bao gồm CPTPP, EVFTA và RCEP.
Cơ hội không tự nhiên đến – Đây là rào cản thực sự
Tuy nhiên, có một khoảng cách nguy hiểm đang tồn tại mà nhiều CEO chưa nhìn thấy rõ.
Khoảng cách về chuẩn quản trị: Các tập đoàn đa quốc gia khi lựa chọn nhà cung cấp không chỉ nhìn vào giá và năng lực sản xuất. Họ đánh giá toàn bộ hệ thống quản trị: khả năng truy xuất dữ liệu sản xuất theo thời gian thực, quy trình kiểm soát chất lượng có chuẩn hóa không, hệ thống báo cáo có minh bạch không. Một nhà máy có máy móc tốt nhưng vận hành theo cảm tính sẽ không vượt qua được vòng audit của đối tác quốc tế.
Khoảng cách về ESG và truy xuất nguồn gốc: Quy định CBAM (Cơ chế điều chỉnh biên giới carbon) của EU chính thức có hiệu lực từ 2026 sẽ đánh thuế carbon lên hàng hóa nhập khẩu từ các quốc gia chưa có chính sách carbon nội địa tương đương. Các nhà máy Việt Nam xuất khẩu sang EU – đặc biệt trong ngành thép, nhôm, xi măng, phân bón – cần chuẩn bị năng lực đo lường và báo cáo phát thải ngay từ bây giờ.
Khoảng cách về năng lực Marketing B2B quốc tế: Nhiều nhà máy Việt Nam có sản phẩm tốt nhưng không biết cách định vị và truyền thông năng lực của mình tới các buyer quốc tế. Không có website tiếng Anh chuẩn, không có bộ tài liệu năng lực (Capability Statement) đúng chuẩn, không có chiến lược tiếp cận thị trường B2B quốc tế – đây là lý do nhiều cơ hội hợp tác đã đến rồi đi mà không được nắm bắt.
Doanh nghiệp Việt cần làm gì để nắm bắt cơ hội này?
Cơ hội từ làn sóng tái định hình chuỗi cung ứng toàn cầu không chờ đợi. Nhưng không phải nhà máy nào cũng sẽ được hưởng lợi – chỉ những doanh nghiệp chủ động nâng cấp năng lực mới có thể bước vào chuỗi cung ứng của các tập đoàn lớn.
Nâng chuẩn hệ thống quản trị sản xuất: Ưu tiên triển khai hoặc tối ưu hóa các hệ thống ERP, MES (Manufacturing Execution System) và thiết lập dashboard quản trị dữ liệu thời gian thực. Mục tiêu không phải là công nghệ – mục tiêu là tạo ra một hệ thống mà đối tác quốc tế có thể tin tưởng và kiểm chứng.
Chuẩn hóa năng lực ESG ngay từ bây giờ: Bắt đầu đo lường mức tiêu thụ năng lượng, phát thải CO₂ và tỷ lệ tái chế chất thải theo từng dây chuyền sản xuất. Đây không chỉ là yêu cầu đạo đức – đây là điều kiện tiên quyết để vào chuỗi cung ứng của các thương hiệu lớn từ Mỹ và EU trong 3–5 năm tới.
Xây dựng chiến lược Marketing B2B quốc tế: Định vị năng lực sản xuất của doanh nghiệp theo ngôn ngữ mà buyer quốc tế hiểu và tin tưởng: chứng chỉ ISO, năng lực kỹ thuật, case study với đối tác hiện tại, và thông điệp định vị rõ ràng phân biệt bạn với hàng trăm nhà máy khác trong khu vực.
Tái cấu trúc năng lực lãnh đạo và quản trị trung gian: Các tập đoàn đa quốc gia đánh giá đối tác không chỉ qua sản phẩm, mà qua con người. Đội ngũ quản lý cấp trung có đủ năng lực giao tiếp, ra quyết định dựa trên dữ liệu và vận hành theo chuẩn quốc tế hay không – đây là câu hỏi mà nhiều nhà máy Việt chưa có câu trả lời thuyết phục.
Góc nhìn từ HP Global
“Làn sóng tái định hình chuỗi cung ứng toàn cầu là một cơ hội lịch sử cho doanh nghiệp sản xuất Việt Nam – nhưng cơ hội đó chỉ thuộc về những doanh nghiệp đã chuẩn bị hệ thống đủ vững. Không phải doanh nghiệp nào nhiều máy móc nhất, mà là doanh nghiệp nào có hệ thống quản trị minh bạch nhất, đội ngũ mạnh nhất và chiến lược định vị rõ ràng nhất – sẽ là người ngồi vào bàn đàm phán với các tập đoàn toàn cầu.”
– Hải Phong Global, Đối tác tái cấu trúc năng lực cạnh tranh cho doanh nghiệp công nghiệp
Thế giới đang mở ra một cánh cửa hiếm có cho ngành sản xuất Việt Nam. Nhưng cánh cửa đó không mở mãi mãi – và bước qua được hay không phụ thuộc vào sự chuẩn bị bắt đầu từ hôm nay.
Doanh nghiệp của bạn đã sẵn sàng cho chuỗi cung ứng toàn cầu chưa?
Nếu bạn đang tìm kiếm một đối tác đồng hành để đánh giá trạng thái hiện tại và xây dựng lộ trình nâng cấp năng lực cạnh tranh theo chuẩn quốc tế – hãy tìm hiểu về cách HP Global đang đồng hành cùng các doanh nghiệp công nghiệp Việt Nam.
Sorry, no pages was found